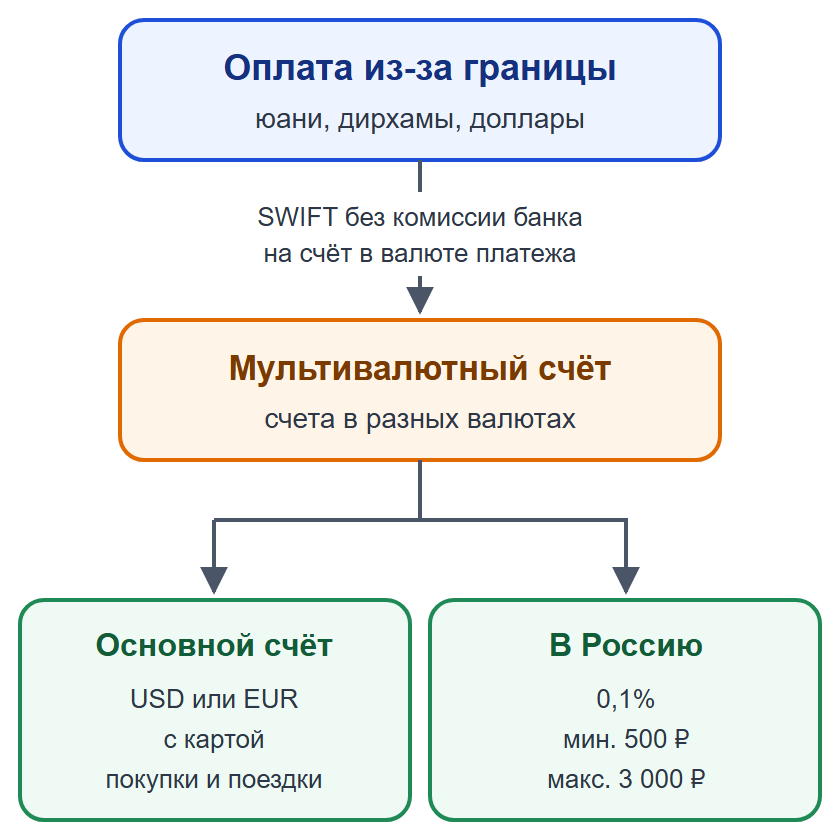
Заказчик из Китая платит в юанях, партнёр из Эмиратов — в дирхамах, а на отпуск в Турции хочется отложить лиры. Если у вас только долларовый счёт, каждый такой платёж конвертируется, и на курсе вы теряете дважды: когда деньги приходят и когда вы их тратите. Решение — мультивалютный счёт. Рассказываем, как он устроен в банке СНГ, кому пригодится и как им пользоваться из России.
Главное:
- У международной карты банка СНГ есть основной счёт в долларах или евро, к нему привязана карта.
- Дополнительно можно бесплатно открыть счета в рублях, долларах, евро, лирах, юанях, дирхамах и других валютах. Они не привязаны к карте: на них хранят деньги и получают переводы.
- Входящие SWIFT-переводы в долларах, евро, рублях, юанях, дирхамах и других валютах банк принимает без своей комиссии. Но SWIFT не гарантирован: первый перевод от нового отправителя лучше проверить небольшой суммой.
Что такое мультивалютный счёт
Это несколько счетов в разных валютах у одного клиента в одном банке. В приложении вы видите их все сразу и перекладываете деньги между ними с конвертацией по курсу банка. Курс конвертации устанавливает банк, поэтому перед крупным обменом уточните его у менеджера.
Главная идея — деньги лежат в той валюте, в которой пришли, пока они вам не понадобятся. Вы сами решаете, когда и сколько конвертировать.
Какой счёт кому пригодится
| Валюта | Кому пригодится |
|---|---|
| Доллары или евро (основной счёт с картой) | Всем: покупки, поездки, подписки, снятие наличных, переводы |
| Юани | Тем, кто получает оплату из Китая или работает с китайскими партнёрами |
| Дирхамы | Тем, кто работает с компаниями из ОАЭ или получает там доход |
| Лиры | Тем, кто часто бывает в Турции или получает там доход |
| Рубли | Тем, кому переводят рубли из-за границы по SWIFT |
| Второй счёт в долларах или евро | Тем, кто хочет держать сбережения отдельно от карты |
Зачем отдельные счета, если есть карта в долларах
- Меньше конвертаций. Платёж в юанях приходит на юаневый счёт и не превращается автоматически в доллары по невыгодному курсу.
- Понятный учёт. Доходы от разных заказчиков и стран не смешиваются, и их проще контролировать.
- Безопасность. Счёт без карты нельзя списать по данным карты. Если карту украдут или её реквизиты утекут в интернет-магазине, сбережения на другом счёте останутся нетронутыми.
- Запас на залоги. Отели и прокатчики блокируют деньги на карте. Если основная сумма лежит на отдельном счёте, холд не заморозит все ваши деньги. Подробнее — в статье «Холд на карте».
Вдобавок банк бесплатно выпускает виртуальные карты в долларах или евро для онлайн-оплаты. Их удобно завести под подписки и покупки в интернете, чтобы не светить основную карту.
Как пополнить и как вывести деньги
| Операция | Как и сколько стоит |
|---|---|
| Пополнение из России | С карт Т-Банка, Сбера, Газпромбанка, ВТБ, МТС Банка, по реквизитам или по номеру карты. Комиссия зависит от банка-отправителя |
| Входящий SWIFT | Без комиссии банка, банк-отправитель и банки-посредники могут взять свою. Не гарантируется — проверяйте небольшой суммой |
| Исходящий SWIFT | Есть, но не гарантируется — первый перевод проверьте небольшой суммой |
| Вывод в Россию | 0,1% (минимум 500 ₽, максимум 3 000 ₽), до 168 000 ₽ в сутки |
| Перевод на зарубежные карты | 1%, минимум $2, до $2 280 в сутки, зачисление мгновенно |
| Перевод на счета и кошельки | 1%, минимум $5, в 60+ стран, включая Alipay и WeChat, зачисление до 3 дней |
Пример
Дизайнер из Москвы работает с заказчиком из Шанхая. Сначала заказчик отправил по SWIFT небольшую сумму в юанях, чтобы проверить, что перевод проходит. Теперь вся оплата приходит на юаневый счёт, и банк не берёт за это комиссию. Часть суммы он конвертирует в доллары на основной счёт, чтобы оплачивать картой подписки и поездки. Ещё часть выводит в рубли на карту российского банка: при 0,1% и максимуме 3 000 ₽ комиссия даже с крупной суммы остаётся небольшой. Остаток лежит на втором долларовом счёте без карты, как подушка безопасности.
Условия карты
| Карта | MasterCard Gold или Platinum банка СНГ, кредитный BIN |
| Основной счёт | USD или EUR |
| Дополнительные счета | Бесплатно, в рублях, долларах, евро, лирах, юанях, дирхамах и других валютах, без привязки к карте |
| Оформление | 35 000 ₽, оплата только после получения и проверки карты |
| Срок | 3–4 недели, курьер банка приезжает домой по всей России |
| Обслуживание | Gold: $32 в первый год, далее $20 в год. Platinum: $112 в первый год, далее $100 в год |
| Снятие наличных | 1%, минимум $3 |
Тарифы устанавливает банк, и они могут меняться — уточняйте актуальные условия у менеджера. Какой уровень карты выбрать, разбираем в статье «Gold или Platinum», другие ответы — на странице «Частые вопросы».
Частые вопросы о мультивалютном счёте
Что такое мультивалютный счёт?
Это несколько счетов в разных валютах у одного клиента в одном банке. Деньги можно хранить в валюте поступления и конвертировать между счетами по курсу банка, когда это нужно.
Сколько стоят дополнительные валютные счета?
К международной карте банка СНГ дополнительные счета в рублях, долларах, евро, лирах, юанях, дирхамах и других валютах открываются бесплатно.
Можно ли платить картой с юаневого счёта?
Нет. Карта привязана к основному счёту в долларах или евро, а дополнительные счета к картам не привязаны. Чтобы потратить деньги картой, их конвертируют на основной счёт по курсу банка.
В каких валютах можно получать SWIFT-переводы?
В долларах, евро, рублях, юанях, дирхамах и других валютах. Банк получателя не берёт комиссию, но банк-отправитель и банки-посредники могут взять свою. SWIFT не гарантирован, поэтому первый перевод от нового отправителя проверьте небольшой суммой.
Открыть мультивалютный счёт
Напишите Роману Михайлову в Telegram, и мы оформим международную карту банка СНГ и поможем открыть нужные валютные счета. Всё удалённо, оплата только после получения и проверки карты. Подробности — на странице «Международная банковская карта».